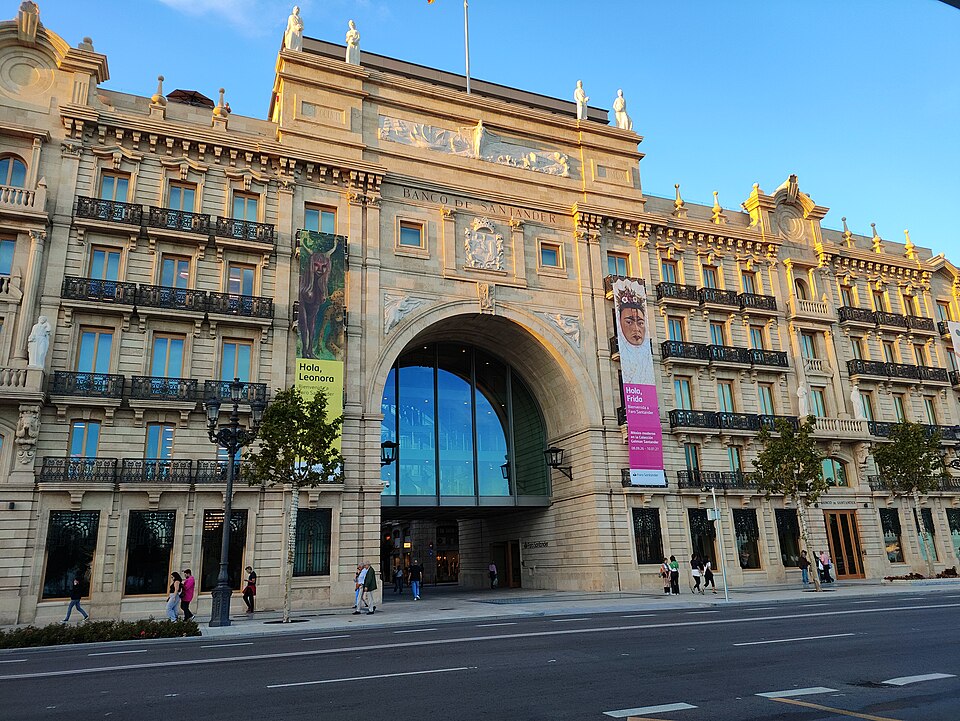
Los seis mayores bancos españoles prevén cerrar los nueve primeros meses de 2026 con unos beneficios conjuntos de 29.235 millones de euros, un 15% más que en el mismo periodo del año anterior.
La cifra, basada en las estimaciones de los analistas recogidas por EFE, vuelve a poner de manifiesto la capacidad del sector financiero para aumentar sus ganancias en un contexto marcado por el encarecimiento de la vida, las dificultades de acceso a la vivienda y las reivindicaciones sociales por unos salarios y unos servicios públicos dignos.
Santander, BBVA, CaixaBank, Sabadell, Bankinter y Unicaja habrían obtenido conjuntamente 9.070 millones de euros entre julio y septiembre, que se suman a los más de 20.160 millones registrados durante el primer semestre. Aunque las cuentas definitivas de cada entidad todavía están pendientes de publicación, las previsiones apuntan a que la banca mantiene una evolución favorable de sus resultados.
El contraste con la situación de buena parte de la población resulta evidente. Mientras familias trabajadoras afrontan alquileres elevados, facturas y una cesta de la compra que presiona sus presupuestos, las grandes entidades financieras continúan acumulando beneficios millonarios.
La cuestión no es únicamente cuánto crece la economía, sino quién se apropia de la riqueza que produce y en qué medida ese crecimiento mejora las condiciones materiales de vida.
Una riqueza que no llega a los salarios
La evolución de la banca encaja con el diagnóstico publicado en septiembre sobre el reparto desigual de la riqueza. A partir de datos del Gabinete Económico de CCOO, el análisis mostraba que, entre 2018 y 2026, el valor añadido bruto por asalariado había aumentado un 44%, frente al 33% de crecimiento de la remuneración media por trabajador. En ese mismo periodo, el margen bruto empresarial por asalariado había crecido un 55%.
El sector financiero también destacaba en ese análisis por el aumento de sus márgenes. Las entidades habían alcanzado un margen sobre ingresos del 29%, un máximo histórico según los datos recogidos entonces. Las nuevas previsiones de beneficios refuerzan la necesidad de mirar más allá de los indicadores generales de crecimiento y examinar cómo se distribuyen sus resultados.
Esta brecha tiene consecuencias concretas. La riqueza generada por la actividad económica no se traduce automáticamente en mejores salarios, mayor capacidad adquisitiva o una vida más fácil. Cuando los márgenes empresariales avanzan por encima de las remuneraciones, la clase trabajadora puede perder terreno incluso en una economía que crece.
La vivienda constituye uno de los ejemplos más claros de esa contradicción. El encarecimiento de los alquileres absorbe una parte creciente de los ingresos de muchos hogares, mientras el acceso a una vivienda digna se convierte en una fuente de conflicto social. A ello se suma la presión sobre los servicios públicos y las demandas de una mayor inversión en sanidad, educación y atención a la dependencia.
Beneficios privados y necesidades colectivas
Los resultados de la gran banca vuelven a situar en el centro del debate el reparto de los beneficios empresariales y la contribución de las grandes compañías a las necesidades colectivas. La acumulación de ganancias en el sector financiero plantea también preguntas sobre la fiscalidad: qué parte de esa riqueza revierte en la sociedad y qué recursos se destinan a sostener los servicios públicos.
El debate no se limita a los impuestos. También afecta al papel de las entidades financieras en la economía, a las condiciones de acceso al crédito y a la relación entre rentabilidad privada y necesidades sociales.
Cuando las ganancias crecen de forma sostenida, mientras una parte de la población tiene dificultades para cubrir gastos esenciales, resulta necesario discutir qué prioridades económicas y políticas deben orientar el uso de los recursos.
Las previsiones de los seis grandes bancos llegan, además, en una etapa de creciente conflictividad social. Las movilizaciones por la vivienda, las reivindicaciones salariales y las protestas contra el deterioro de los servicios públicos expresan un malestar que no puede entenderse al margen de esta desigual distribución de la riqueza. Los 29.235 millones previstos por la gran banca son, por tanto, algo más que una cifra financiera. Su evolución vuelve a poner sobre la mesa una cuestión central: si la economía genera cada vez más riqueza, ¿por qué esa mejora no se traduce en unas condiciones de vida mejores para la mayoría?