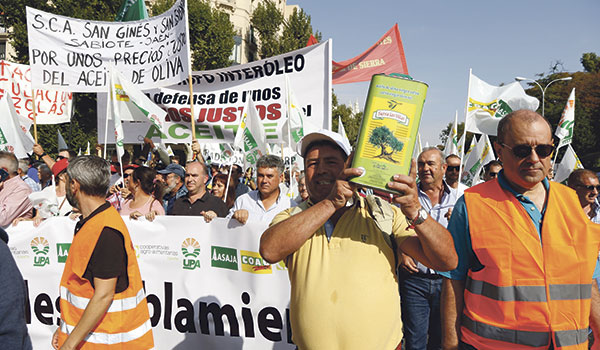
Durante los últimos meses hemos asistido en España a un fenómeno sorprendente: el levantamiento de los agricultores, un sector paciente como pocos. Además de un apoyo popular nada desdeñable, las movilizaciones han generado un gran número de debates y reflexiones. ¿Quiénes son realmente? ¿Cuáles son sus intereses? ¿Qué objetivos persiguen? Estas preguntas no tienen fácil respuesta, pues se trata de un sector complejo de abordar desde una perspectiva marxista como recoge Francisco Cobo Romero en su artículo para Historiografía, marxismo y compromiso político. Del franquismo a la actualidad de José Gómez (Akal, 2018). Sin embargo, podemos realizar un sobrevuelo amplio que nos permita construir una fotografía mínimamente fidedigna de un conflicto que en buena medida anticipa otros que están por venir.
La agricultura, un sector estratégico olvidado
En España más de 250.000 familias viven de los olivos. El 82% del sector olivarero se concentra en Andalucía, donde genera el 44% del empleo en el campo y más de 18 millones de jornales por campaña. Además, la importancia del olivar no se puede medir únicamente en términos económicos, ya que también es fundamental para frenar la despoblación de las zonas rurales y para la sostenibilidad del medio ambiente. Así pues, estamos sin duda ante un “sector estratégico” que tendría que estar en el centro de cualquier proyecto de futuro mínimamente serio no solo para Andalucía sino también para España. Si esta afirmación parece evidente, podemos empezar preguntándonos cómo hemos llegado a una situación en la que el olivar tradicional en concreto y el campo español en general están en peligro.
El sector de la agricultura va bien, pero no para los agricultores
La Coordinadora de Organizaciones de Agricultores y Ganaderos (COAG) publicó hace dos meses un interesante estudio sobre la evolución del modelo social y profesional de agricultura con un título muy sugerente: «La “uberización” del campo español». Este estudio, con conclusiones sin duda alarmantes, empieza poniendo de manifiesto el estado paradójico del sector de la agricultura. Lo cierto es que según los datos macroeconómicos vamos de récord en récord: la renta agraria, que viene subiendo desde 2012, alcanzó el año pasado la cifra récord de 30.217 millones de euros; el valor de la Producción Final Agraria alcanzó la cifra récord de 53.391 millones de euros; y las exportaciones agroalimentarias españolas han aumentado un 97,5% en los últimos 10 años alcanzando, también, un nuevo récord de 50.349 millones de euros. En resumen: los grandes números dicen que la cosa no puede ir mejor.
¿Cuál es la paradoja? Que todos estos datos no tienen nada que ver con la realidad de los pequeños y medianos agricultores que conforman esa inmensa mayoría que sostiene sobre sus espaldas el olivar. Los datos indican que en términos macroeconómicos la cosa parece ir bien, pero si a la inmensa mayoría le va mal eso significa que lo que en realidad dicen esos datos es que a unos poquitos les va muy bien. Como veremos más adelante, esos poquitos se pueden contar literalmente con los dedos de dos manos.
2019 fue un año de movilización y protesta en el sector olivarero. Ya en julio se produjo una masiva movilización en Sevilla advirtiendo que las ganancias de esta cosecha serán pírricas y, en algunos casos, ocasionar incluso pérdidas. La razón principal es el precio del aceite. Los datos reales que los agricultores manejan con sus propias manos no tienen nada que ver con los macroeconómicos. Los números son mucho más sencillos: a un agricultor le cuesta 2,75 € producir un kilo de aceite (los costes de producción fueron establecidos en 2015 por el Consejo Oleícola Internacional), mientras que vende ese mismo kilo de aceite por 2 €. De hecho, según POOLred, a día de hoy tanto el aceite de oliva lampante (1,7 €) como el oliva virgen (1,9 €) están por debajo de 2 € y solo el virgen extra está ligeramente por encima (2,1 €).
Estamos hablando de precios inasumibles que suponen una caída de más del 40% respecto a la media de las últimas cuatro campañas. Esta bajada de los precios no se equilibra con una bajada de los costes de producción, por lo que arruina a los agricultores pero tampoco compensa a los propios consumidores, pues aunque el agricultor acaba vendiendo el litro de aceite a dos euros, el consumidor acaba pagando por éste entre tres o cuatro euros… O cinco en Italia, por ejemplo. Según el IPOD (Índice de Precios en Origen y Destino de los alimentos) de febrero, el precio del virgen extra se infla un 80% desde el origen (cuando lo vende el agricultor) hasta el destino (cuando se vende en una tienda). Hay ejemplos más sangrantes, como por ejemplo el de las aceitunas entamadas, cuyo precio final se infla el 311%, el del ajo (536%) o el de la cebolla (519%).
Siguiendo el rastro del beneficio
Tanto la COAG como la UPA (Unión de Pequeños Agricultores y Ganadores) señalan a los especuladores como los responsables de hurtar a los agricultores más de 1.500 millones de euros. ¿Y quiénes son estos intermediarios? Un número muy reducido de grandes inversores y grandes distribuidores.
Por un lado tenemos a los grandes inversores, en muchas ocasiones con capital ajeno al sector de la agricultura, que en definitiva ven en esta un nicho de mercado como otro cualquiera. Estamos hablando, por ejemplo, de los fondos de inversión que están destrozando otros sectores como el del taxi o como el de los repartidores. Asistimos al intento de liquidar el modelo productivo social basado en el olivar tradicional para imponer un modelo de grandes extensiones en intensivo, controlado tan solo por un número muy reducido de grandes propietarios. Un modelo que únicamente busca el rendimiento económico a corto plazo aunque eso suponga reventar nuestro débil tejido social y el propio medio ambiente a medio y a largo plazo.
Por otro lado, tenemos a las grandes empresas distribuidoras, mayoritariamente multinacionales. Tan solo seis grandes grupos de distribución controlan más de la mitad de la cuota de mercado. Asistimos, de manera más que evidente, a la concentración de capitales y al fracaso del llamado “libre mercado”. Son principalmente estas grandes distribuidoras quienes especulan con los precios aprovechándose del sudor de los agricultores.
Los distintos gobiernos durante las últimas décadas no solo no hicieron nada para corregir esta situación, sino que contribuyeron de manera decisiva a agravarla. La aprobación de tratados como el TTIP o el CETA suponen una cesión de la soberanía popular y nacional, es decir un trasvase de poder de los gobiernos a las grandes empresas multinacionales para que éstas puedan competir en condiciones de infinita ventaja con los agricultores, por ejemplo, allí donde lo deseen. Esto es lo que aprobaron los grupos de PP, PSOE, Ciudadanos y Vox en el Parlamentario Europeo. Otro ejemplo es el acuerdo entre la Unión Europea y Mercosur, que supone un auténtico mazazo para el sector de la apicultura, precisamente en su peor momento. Con este acuerdo, las grandes industrias de Argentina, Brasil y Uruguay podrán inundar el mercado europeo con 45.000 toneladas de miel libres de aranceles, tirando los precios a la baja.
Hacia un cambio estratégico
El campo necesita un cambio estratégico para un refuerzo imprescindible del tejido productivo. Para que esto sea posible, necesitamos que el valor de lo que generamos aquí se quede aquí. Es sencillo. Uno de los problemas fundamentales es que la plusvalía se queda fuera de España y aquí únicamente nos quedamos con el trabajo de menor valor añadido: la recogida. Reforzar el tejido productivo significa que debemos ser capaces de que todo nuestro aceite se procese, se envase, se etiquete y se exporte desde Andalucía al mundo. Esto se entiende mejor con un ejemplo concreto: lo que los fondos de inversión italianos nos compran por 1 €, ellos lo venden a 10 €, ganando una plusvalía de 9 € gracias al envasado y el etiquetado. ¿Podemos permitirnos esto siendo los mayores productores de aceite del mundo?
Por otra parte, el problema principal de los agricultores es que el valor de lo que generan se pierde por el camino en las manos de los intermediarios. Para enmendar esto necesitamos una mejora de la ley de la cadena alimentaria, trazabilidad de precios en la cadena, controles para garantizar la trazabilidad del aceite y la creación de una agencia que certifique la calidad y la pureza del producto.
La situación exige claridad y determinación: necesitamos regular un mercado que está secuestrado por un numero reducido de empresas multinacionales. Urgen medidas legislativas que impongan mecanismos de transparencia y vigile el acceso de los fondos de inversión y del capital externo al sector de la agricultura. Regular significa, también, establecer un precio mínimo del aceite que al menos garantice una rentabilidad digna.
La España rural y vaciada
El levantamiento del campo evidencia el fracaso rotundo del llamado “libre mercado”, pero también los movimientos profundos que se están produciendo en un mundo globalizado en permanente cambio. Hay territorios, clases y sectores que se están quedando atrás y son conscientes de ello. Es cierto que los agricultores son un sector históricamente conservador, pero estamos sin duda ante un movimiento que, siendo interclasista, está reclamando reivindicaciones justas y necesarias. Tenemos que apoyar porque, a diferencia de la derecha, tenemos legitimidad y propuestas.
El francés Christophe Guilluy viene realizando análisis durante los últimos años sobre la geografía del descontento político, algo que le permitió prever el movimiento de los ‘chalecos amarillos’ en Francia. Una advertencia: la izquierda debe estar a la altura para ser capaz de ahormar un proyecto de país nítido e inteligible que recoja las distintas necesidades y anhelos de las ‘distintas’ Españas. Si no somos capaces, las respuestas de la España rural y vaciada pueden ser en clave corporativa, identitaria y tradicionalista, añorando tiempos que en realidad nunca existieron y reclamando un mundo que en realidad tampoco existe.